Vous réservez une voiture électrique… mais une thermique se présente : quelle déduction fiscale ?
16/09/2026 - Publié par : FiduPress < Retour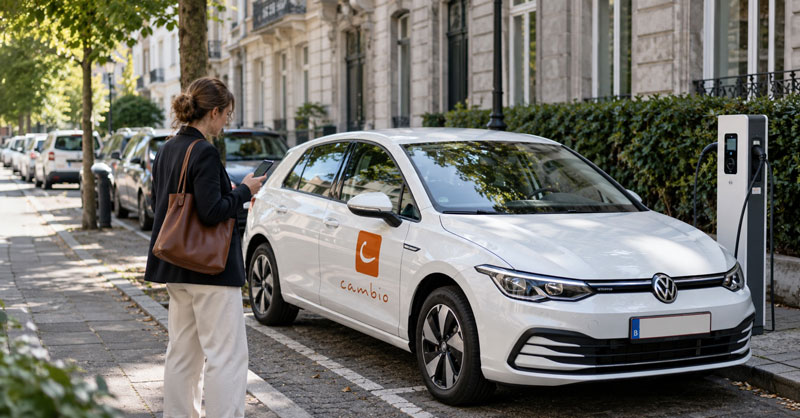
Avec le durcissement de la fiscalité automobile belge, une question très concrète commence à se poser aux entreprises et aux indépendants : que se passe-t-il lorsqu’on utilise une voiture partagée qui n’est finalement pas électrique ?
Vous réservez par exemple un véhicule électrique chez Cambio, mais vous effectuez finalement votre déplacement avec une voiture essence.
Fiscalement, la différence peut être importante.
Avec une voiture partagée, le véhicule utilisé compte
Les frais d’autopartage liés directement à un trajet sont considérés fiscalement comme des frais de voiture.
Il faut donc tenir compte des caractéristiques du véhicule effectivement utilisé : motorisation, émissions de CO₂ et, surtout depuis 2026, date d’acquisition du véhicule par l’opérateur.
C’est notamment pour cette raison que Cambio communique désormais sur ses factures professionnelles les informations fiscales nécessaires pour chaque trajet.
Un véhicule thermique récent peut coûter cher fiscalement
Pour une société, la situation en 2026 peut être résumée comme suit.
Une voiture électrique acquise en 2026 reste déductible à 100 %.
Pour une voiture essence, diesel ou hybride acquise à partir du 1er janvier 2026, les frais ne sont en principe plus fiscalement déductibles.
Les véhicules thermiques acquis entre le 1er juillet 2023 et le 31 décembre 2025 bénéficient encore du régime transitoire : leur déduction est calculée selon la formule CO₂, avec un plafond de 50 % en 2026, puis de 25 % en 2027. À partir de 2028, elle disparaît.
Les véhicules acquis avant le 1er juillet 2023 restent, quant à eux, soumis à l’ancien régime basé notamment sur leurs émissions de CO₂.
Un exemple très concret
Imaginons que votre entreprise utilise régulièrement Cambio pour ses déplacements professionnels.
Vous choisissez autant que possible des véhicules électriques. Votre trajet avec un véhicule électrique acquis en 2026 peut bénéficier d’une déduction fiscale de 100 %.
Mais si, pour un autre déplacement, vous utilisez une voiture essence récemment intégrée à la flotte et acquise par Cambio en 2026, le coût variable correspondant à ce trajet peut devenir fiscalement non déductible.
Ce n’est donc plus seulement le choix de l’autopartage qui compte : la voiture utilisée lors de chaque déplacement devient elle-même une donnée comptable et fiscale.
Et pour les taxis et Uber ?
Attention à ne pas appliquer automatiquement la même conclusion aux courses en taxi ou via une plateforme comme Uber.
Les frais de taxi professionnels font historiquement l’objet d’une tolérance administrative permettant une déduction à concurrence de 75 %.
La fiscalité du client qui paie une course ne doit donc pas être confondue avec celle du véhicule utilisé par l’exploitant du taxi ou du chauffeur.
Il serait dès lors excessif de considérer automatiquement qu’une course effectuée en 2026 avec un taxi ou un Uber thermique récent devient entièrement non déductible dans le chef du client professionnel.
La facture devient essentielle
Pour l’autopartage, les logiciels comptables devront de plus en plus être capables de traiter différentes règles fiscales au sein d’une même facture.
Chez Cambio, les informations telles que les émissions de CO₂ et la date d’achat du véhicule sont désormais communiquées par trajet, notamment via les factures électroniques.
Une même facture pourra donc contenir :
- un trajet électrique déductible à 100 % ;
- un trajet thermique bénéficiant encore du régime transitoire ;
- et éventuellement un trajet thermique totalement non déductible.
La comptabilisation uniforme de toute la facture avec un seul pourcentage de déduction devient dès lors difficilement défendable.
Et la TVA ?
La TVA constitue un régime distinct.
Pour l’autopartage, la déduction de la TVA reste liée à l’utilisation professionnelle du véhicule et est en principe limitée à maximum 50 %.
Il ne faut donc pas confondre la déductibilité d’une dépense à l’impôt sur les revenus avec le droit à déduction de la TVA.
En pratique
La réforme de la fiscalité automobile produit donc des effets bien au-delà des voitures de société achetées ou prises en leasing.
Elle concerne également les nouvelles formes de mobilité.
Pour les entreprises et les indépendants utilisant régulièrement l’autopartage, une nouvelle habitude devient indispensable : ne plus regarder uniquement le montant de la facture, mais également le véhicule auquel chaque trajet se rapporte.
Et dans ce domaine, quelques grammes de CO₂, ou simplement la date d’achat d’une voiture, peuvent désormais faire une sérieuse différence fiscale.
Retour